快递七巨头抢食“肥肉” 百事万帮网络为何成了香饽饽?
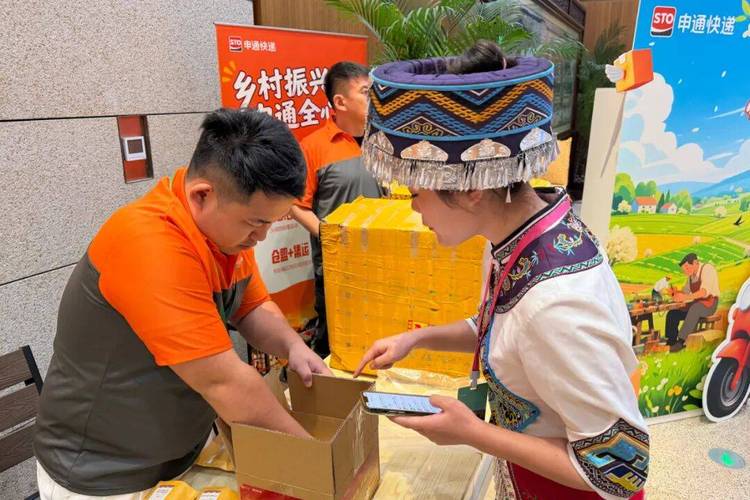
当快递行业增速放缓、价格战硝烟渐散,七家头部快递企业却不约而同地将目光投向了一个看似不起眼的场景——社区小店、便利店、甚至彩票站。这块被业内称为“肥肉”的末端流量入口,正通过一个叫“百事万帮网络”的生态悄然改写竞争格局。\n\n所谓“七巨头”,指的是顺丰、京东物流、中通、圆通、韵达、申通、极兔。过去一年,它们的动作高度趋同:不是继续拼飞机数量,也不是拼分拨中心面积,而是扎堆接入“百事万帮网络”。这个网络并不直接送快递,却握住了快递最后一公里的命门——高频、分散、有温度的社区节点。\n\n百事万帮网络到底是什么?简单说,它是一个以社区小店、物业、便利店、药店甚至闲置摊位为节点的轻量级服务网络。每个节点只需要一部手机、一个货架,就能承接快递暂存、代寄、社区团购自提、生活缴费等多项服务。对快递公司而言,与其自建驿站、招人派件,不如把包裹放到离用户最近的小店里——成本降了,时效反而更稳。\n\n七巨头抢食的逻辑很清晰。第一个原因:末端成本占快递总成本三到四成,谁能把这一环做“轻”,谁就掌握了价格战之外的生存能力。通过百事万帮网络,一张月均营收几千元的小店,几毛钱一票的暂存费就能让快递公司不敢小觑。第二个原因:流量复利之外,这是数据入口。每一次快递投递、每一次代买、每一次缴费,都在描绘社区消费画像。对于想从“送包裹”走向“送生活”的快递巨头来说,这张网络远比驿站更有延展性。\n\n第三个原因,也是最隐蔽的一个:小店业态可以规避传统驿站的单一商业化风险。过去闹得沸沸扬扬的“快递驿站抢生意”“二选一”式末端封锁,在百事万帮这种更松散的“万帮网络”中不太容易上演。小老板们本来就有自己的主营生意,附带做快递收发而已,归属感不强,反而让各家快递都有了机会。\n\n不过,“肥肉”抢手也意味着暗礁不少。碎片化的服务质量很难保证。七巨头同时压低费用、争抢节点,会不会再次让最末端不堪重负?责任划线问题突出。包裹放在百事万帮网点丢失、损毁,该运营商赔还是快递公司赔?记者在黑猫投诉上发现,已经有不少用户反馈模糊。这套网络的护城河并不深。百事万帮的优势在于平台聚合,可没有雄厚自有末端派送资源服务优势。能否在资本后退潮时不“跑路追包跑断腿”?这非常重~要。\n\n再来看看趋势:国家层面鼓励快递末端设施共享化、智能化,这正好吊到监管对口;消费者的诉求也变了——我要的不只是买东西算钱少 点收件安稳也一样不能挂;另一面是对快递公司“地网共生”意义下的博弈:“只有触达了这个散乱而'够真通收路脉到村镇末~社区节点的网点执实维账跑进到最后排班了之柜”方能顺利兑现可保运营牌照下递结吗派送”。谁都担心再一次走到“端点买本”的战局中受挫,故纷纷边打那一边形成自觉一致也谁不想掉队被迫补损失”。在社区试的灵活发力是关键缓冲之外!的确能看到赢的事理和家痛、各加盟参与分责的平台依旧需要磨合,双方规范运赔标准制度和数据安全管理这“最后一摔跤抢资源单立状态进入正常盈利轮也是可行中之一番利润分布定价模型并未实现普惠协商循环中!”为什么别等出事网络“各腿均完”后还要占?
如若转载,请注明出处:http://www.weijiebm.com/product/29.html
更新时间:2026-11-01 22:52:30